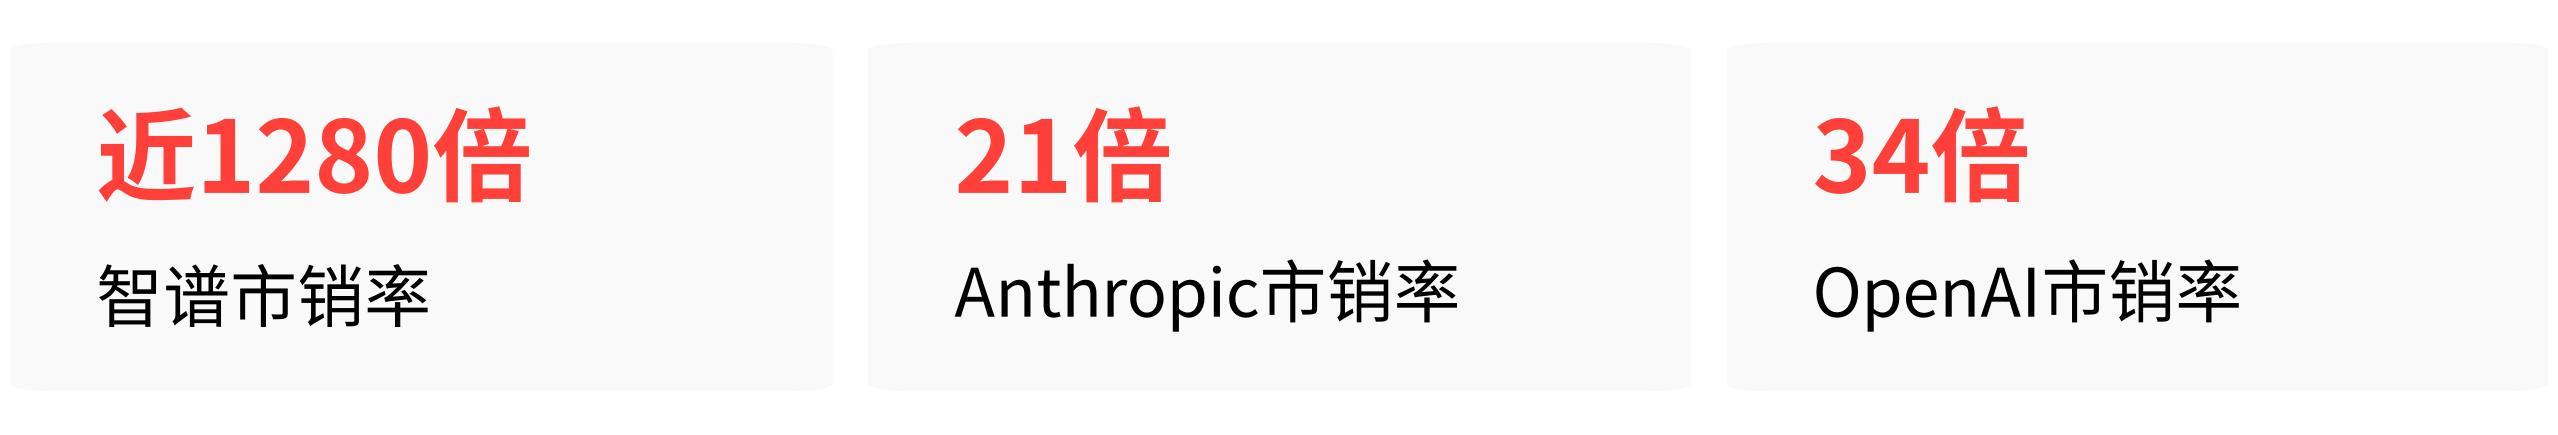
智谱的半年报把营收干到了9.54亿元股票配资专业网,同比增长400%,但亏损仍然高达20.7亿元。市场给它的估值是5500亿港元——这个数字换算成市销率,接近1280倍。
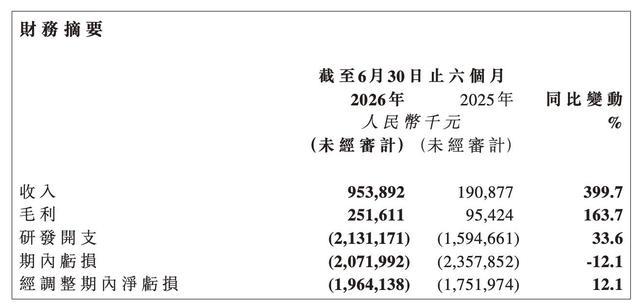
智谱2026年上半年核心未审计财务数据摘要
1280倍是什么概念?全球最顶尖的大模型企业Anthropic,市销率不过21倍;OpenAI也不过34倍。你花同样一笔钱,买到的智谱营收,只有买Anthropic的六十分之一。
这不是贵不贵的问题,而是贵得根本没有传统财务逻辑可言。
营收在涨,但钱根本没进账
先拆收入结构。智谱这一次的半年报,真正值得关注的变化是收入引擎的切换——开放平台及API业务收入8.25亿元,同比暴增2735.7%,占总营收的86.5%。两年前它还在靠给央国企做本地化部署的项目制赚钱,现在86.5%的收入来自开发者按调用量付费的API订阅。
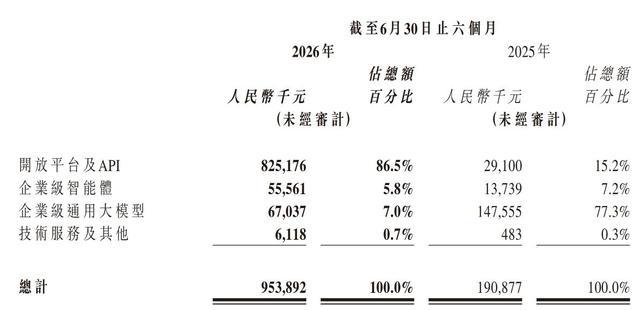
智谱2026年上半年各业务板块收入拆分明细
这个切换本身是好事。项目制是一次性收入,今年签了明年不一定续;API订阅是持续性收入,客户粘性越高、调用量越大,未来的现金流越可预测。问题是,智谱的客户粘性根本经不起推敲。
2025年全年,智谱营收7.24亿元,对应应收账款高达6.99亿元——应收账款占营收比例96.5%。也就是说,它卖掉100块钱的模型服务,有96.5块钱还没收到现金。
更扎心的是客户结构。从2022年到2025年上半年,智谱的前五大客户几乎完全不重合,属于典型的“次抛型”客户。这意味着,每一笔账面收入背后,都是一个需要从零开始开发、谈判、签约、催款的新客户。应收账款周转天数从58天恶化到112天,回款周期拉长了近一倍。
2026年6月末,应收款项及应收票据账面值7.83亿元,是年初3.03亿元的2.6倍。营收在涨,回款速度反而在降——这种增长的质量,跟它的市销率完全不匹配。
研发把营收全吞了,亏损收敛只是财务幻觉
半年报披露,智谱上半年研发支出21.31亿元,同比增长33.6%。而同期经营亏损是21.47亿元——这两个数字几乎完全重合,相当于智谱每赚1块钱,就要在研发上再烧掉2.2元,把全部营收投进去之后,还要额外亏掉21亿多。
表面上看,期内亏损20.72亿元,同比收窄了12.1%。但这个“收窄”靠的是上市带来的会计红利:优先股转换产生的非现金亏损没了,联营公司贡献了利润——把这些非经营性因素全部剔除,主业经营亏损同比反而扩大了13%。
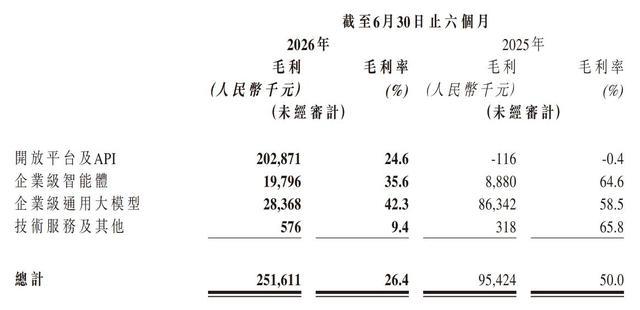
智谱2026年上半年各业务毛利及毛利率数据
亏损收窄是假象,研发烧钱的速度才是真相。
智谱2025年全年经营活动现金净流出22.46亿元,完全依赖2026年1月港股IPO募资43亿港元、7月再配售314亿港元来续命。现在它又申请科创板上市,计划募资不超过150亿元。本质上是靠双资本市场同时输血,拉长资金消耗的跑道。
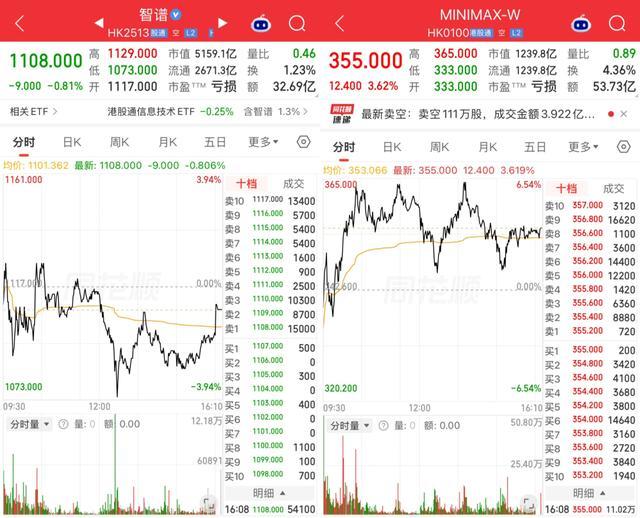
智谱与MiniMax港股当日交易行情走势截图
定价权刚建立,就被价格战打穿了
智谱在电话会上反复强调一个数字:API平均定价提升了101%,调用量反而增长了40倍。管理层想用这个数字证明智谱有定价权,但时间窗口太短了。
2026年6月,GLM-5.2发布时确实供不应求,高峰期调用要抢购,部分平台执行3倍溢价计费。但那是因为当时国产头部模型供给有限,开发者没有更好的替代品。
7月底,DeepSeek-V4-Flash正式上线,百万Token成本直接下探到1元人民币,同时Kimi K3在编程能力上直接对标GLM-5.2。不到一个半月,市场就从“抢购”变成了“打折”——智谱被迫推出低峰时段折扣,GLM-5.3-Flash版本定价甚至低于DeepSeek。
更致命的是第三方托管商的价格战。GLM-5.3 Flash在聚合调用平台上的公开报价,较官方原价降幅达50%。智谱可以提价,但开源权重握在别人手里,托管商用更低的成本跑推理,同样的模型,市场价被砍了一半。
全球Token价格也在加速下跌。9月,大语言模型Token支出指数首次跌破每百万Token 1美元,较5月底高点下跌超50%。这不是智谱一家的问题,而是整个行业的定价锚在往下沉。
1280倍市销率,买的是终局还是泡沫?
正方用终局思维来估值——如果AGI赛道最终能占全球GDP的3%,同时实现软件级的盈利能力,头部企业的市值可以到十万亿级美元。按照这个逻辑,5500亿港元反而是便宜了。
但终局估值的前提是,智谱必须活到终局,而且在终局里占据足够大的份额。
反方的逻辑更直接:同赛道已上市的大模型企业MiniMax,2026年上半年营收约8.4亿元,亏损25.7亿元,市值只有1239.8亿港元。智谱营收是它的1.1倍,市值却是它的4.4倍。同板块的光算力企业曦智科技,2025年营收1.06亿元,亏损13.42亿元,市值815亿港元。
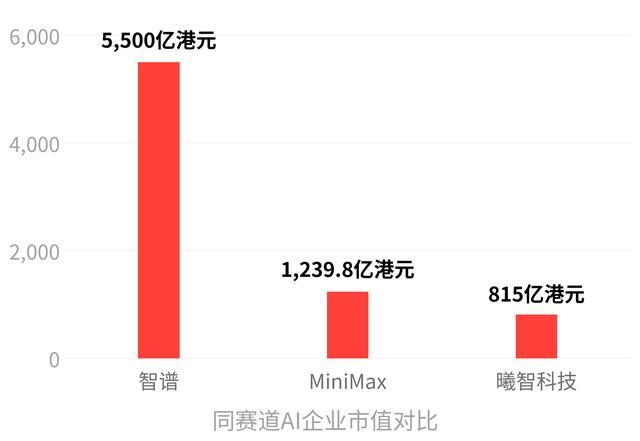
智谱的营收和亏损规模都远超前者,市值却达到前者的6.7倍。
一级市场也在倒挂。DeepSeek新一轮融资投前估值约5000亿元人民币,月之暗面Pre-IPO轮目标估值约3400亿元人民币。两家未上市企业的能力和增速都不输智谱,但估值都低于智谱当前5500亿港元对应的4800亿人民币市值。
高盛在2026年4月下调纯软件AI公司目标价15%-25%,高溢价仅适用于商业化出现量价齐升信号的头部标的。而海外头部AI公司PS估值在21-34倍,智谱的1280倍远超这一水平。
5500亿市值,赌的是时间
智谱手里确实有牌。它建成了国内首个1GW级全国产芯片数据中心,实现了10万级国产芯片的规模化推理,单位Token推理成本较年初下降80%。央国企、金融机构的本地化部署客户续约率高达95%,切换成本极高。
19家覆盖该标的的海外机构分析师全部给出强力推荐或买入评级。
但这些牌,赌的都是未来1-2年能否完成商业化闭环。如果智谱的16亿美元ARR能够落地为全年真实营收,如果毛利率能从26.4%持续攀升,如果应收账款能真正收回来——那么这个估值有它的远期逻辑。
但眼下,5500亿港元市值对应的是一家营收不到10亿、亏损超20亿、应收账款高企、现金流完全依赖融资输血的公司。这是一个典型的“以资本换时间、以亏损换壁垒”的赌局股票配资专业网,估值能否成立,完全取决于智谱能否在现金烧完之前,跑通自己的造血模型。
双融配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯


